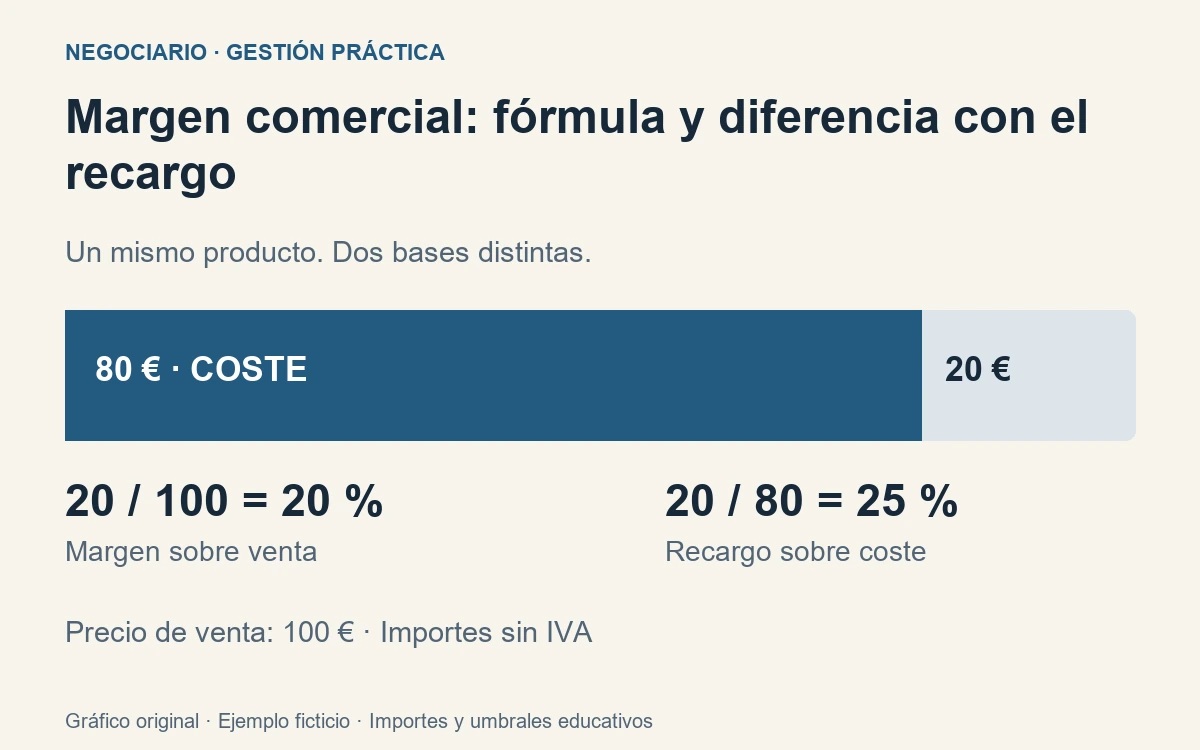
Compras un producto por 80 € y lo vendes por 100 €. Te quedan 20 € antes de los demás gastos: el margen comercial sobre la venta es del 20 %. Si divides esos 20 € entre el coste, obtienes un recargo del 25 %. La diferencia está en la base del cálculo, y confundirla cambia el precio que necesitas cobrar.
Esta guía usa margen para el porcentaje sobre el precio de venta y recargo para el porcentaje sobre el coste. Verás nombres distintos en algunas herramientas; antes de copiar una cifra, comprueba qué cantidad aparece en el denominador. Todos los importes del ejemplo son ficticios y se comparan sin IVA.
La fórmula del margen comercial, con la base a la vista
Margen sobre venta (%) = (precio de venta − coste considerado) / precio de venta × 100. Recargo sobre coste (%) = (precio de venta − coste considerado) / coste considerado × 100. La documentación de Shopify sobre la ficha de producto calcula su campo de margen con la primera relación. También delimita qué recoge su campo de coste: un indicador de la plataforma no incorpora automáticamente todos los gastos del negocio.
| Dato o indicador | Cálculo y resultado |
|---|---|
| Coste del producto | 80 € |
| Precio de venta sin IVA | 100 € |
| Diferencia en euros | 100 − 80 = 20 € |
| Margen sobre venta | 20 / 100 × 100 = 20 % |
| Recargo sobre coste | 20 / 80 × 100 = 25 % |
Ninguno de los dos porcentajes sustituye al importe que queda. Si solo ves «25 %» en una hoja compartida, añade el nombre completo de la medida. Ese pequeño cambio evita que alguien aplique el porcentaje al precio cuando se había calculado sobre el coste.
Qué coste estás restando exactamente
Empieza con una definición que puedas repetir. Para analizar un producto puedes separar su coste de adquisición de otros costes de la operación, como embalaje o comisión de cobro. Si los sumas, nombra el resultado de acuerdo con esa base: diferencia tras los costes incluidos, por ejemplo. No llames beneficio neto a lo que todavía debe pagar estructura y otros gastos.
En un servicio, el tiempo también necesita una valoración. No mezcles un coste de material muy detallado con horas de trabajo omitidas: el porcentaje puede parecer excelente mientras la agenda está llena y la caja sigue justa. El escandallo de costes de un servicio ayuda a ordenar las partidas antes de ponerles un porcentaje.
Para este ejercicio excluimos el IVA tanto de la venta como del coste comparable. En una actividad real, el tratamiento de impuestos deducibles o no deducibles depende de su situación; acuerda la base con quien lleve la contabilidad. Comparar un precio con IVA y una compra sin IVA deforma el indicador.
Cómo fijar un precio para un margen objetivo
Si quieres que el margen sobre venta sea del 30 % y el coste considerado es de 80 €, el cálculo es precio = 80 / (1 − 0,30) = 114,2857… €. Redondeado a 114,29 €, el resultado queda aproximadamente en el 30 %. Multiplicar 80 por 1,30 produce 104 €: añade un 30 % sobre coste, pero deja solo un 23,08 % sobre venta.
El porcentaje objetivo es una hipótesis del ejercicio, no una recomendación para todos los comercios. Antes de elegirlo, revisa el coste de atender la operación, los gastos que faltan, la demanda y el posicionamiento. Si estás definiendo una oferta nueva, conecta este cálculo con la decisión de precios y con tu capacidad real de entregar el trabajo.
Un descuento pequeño puede cambiar mucho la diferencia
Volvamos al producto de 100 € y coste de 80 €. Con un descuento del 10 % cobras 90 €. El coste sigue en 80 €, por lo que quedan 10 € y el margen sobre venta baja al 11,11 %. La rebaja del precio fue del 10 %, pero la diferencia en euros se redujo a la mitad.
Eso no demuestra que una promoción sea mala. Puede tener un propósito concreto, como dar salida a una referencia o probar un paquete. Lo que permite el cálculo es decidir con los ojos abiertos. Para liberar mercancía parada, revisa también el stock inmovilizado; vender barato un artículo que ocupa espacio no equivale a mejorar todos los márgenes.
Una hoja que pueda revisar otra persona
- Guarda fecha, referencia y canal de venta; los costes y las condiciones pueden cambiar.
- Separa precio inicial, descuento y precio efectivo. Calcula con este último.
- Indica las partidas de coste incluidas y las que todavía faltan.
- Muestra diferencia en euros, margen sobre venta y recargo en columnas distintas.
- Revisa devoluciones y comisiones con el mismo criterio antes de comparar periodos.
La rotación de existencias añade otra pregunta: cuánto tiempo está comprometido el dinero en ese producto. Y el punto de pedido ayuda a no convertir una buena venta en una compra excesiva. Un porcentaje aislado no cuenta toda la operación.
Preguntas frecuentes
¿Un recargo del 30 % deja un margen del 30 %?
No. Si el coste es 80 € y añades un 30 %, el precio es 104 € y el margen sobre venta es 24 / 104 × 100 = 23,08 %.
¿El margen comercial es el beneficio neto?
No. Depende de los costes incluidos en el cálculo. La diferencia tras el coste del producto todavía puede tener que cubrir estructura y otros gastos.
¿Cómo calculo el precio para obtener un margen del 30 %?
Con una base de coste comparable, divide ese coste entre 0,70. Para 80 €, el precio sin IVA del ejercicio es aproximadamente 114,29 €. El 30 % es un supuesto, no un margen recomendado.
Fuentes y fecha de revisión
Revisado el 29 de octubre de 2026. La fuente técnica citada respalda la fórmula del margen sobre precio y el alcance del campo de coste. Los casos, las cifras, la hoja de revisión y las decisiones descritas son elaboración educativa propia, no datos de clientes ni asesoramiento contable individual.