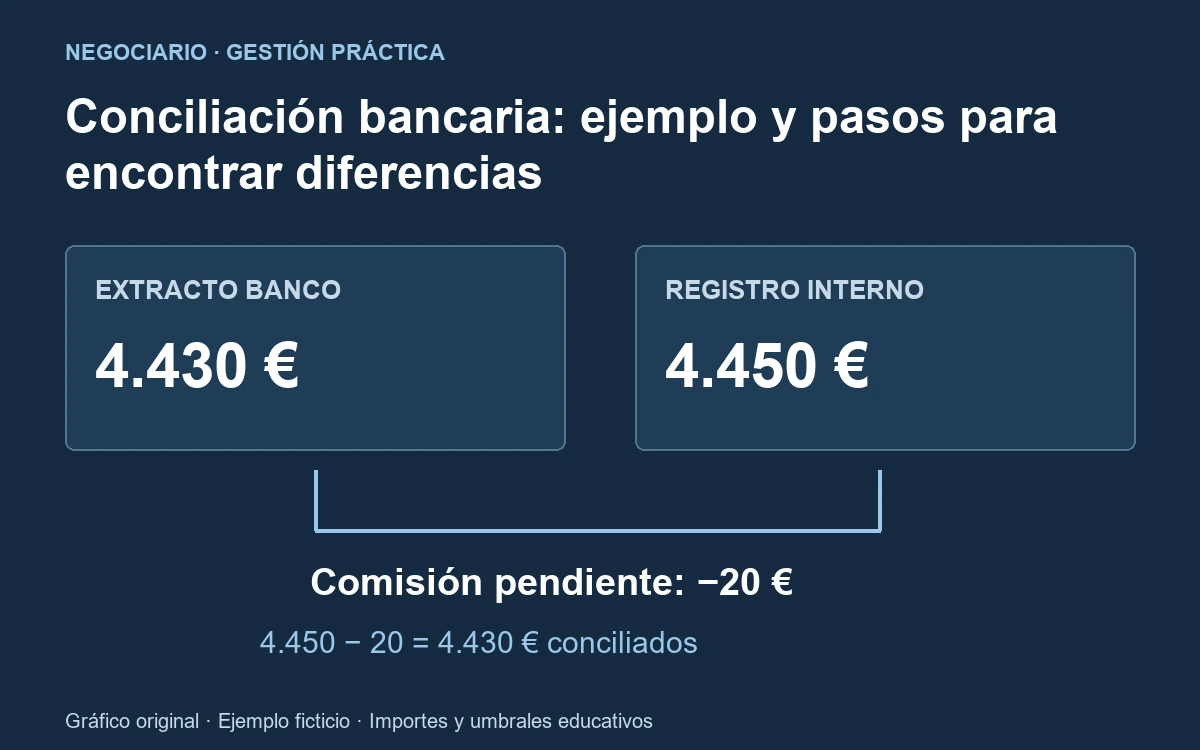
La conciliación bancaria consiste en comprobar que los movimientos del banco y los de tu registro interno se corresponden, y explicar las diferencias que quedan en una fecha de corte. Si el banco marca 4.430 € y tu registro 4.450 €, no basta con escribir «ajuste: 20 €» para que cuadren. Hay que encontrar qué representa esa diferencia.
Vamos a resolver ese caso ficticio con una comisión pendiente de registrar y a separar tres tareas que suelen mezclarse: identificar el movimiento, documentar la diferencia y realizar la corrección que corresponda. La guía sirve para preparar una revisión ordenada con administración o la asesoría; no sustituye la validación de asientos contables.
Qué comparas y qué dejas fuera
Trabaja con la misma cuenta, moneda y fecha final. Necesitas el extracto completo del periodo y el registro interno de esa cuenta. Microsoft explica la conciliación de cuentas bancarias como una correspondencia entre líneas del extracto y movimientos internos; una línea puede relacionarse con más de un movimiento.
No compares el saldo del banco con la suma de todas las facturas emitidas. Una factura pendiente de cobro no es todavía un ingreso bancario. Tampoco todos los cargos son gastos del periodo que estás mirando: puede haber transferencias entre cuentas, pagos de documentos anteriores o liquidaciones agrupadas que necesitan su desglose.
Un ejemplo pequeño que puedes comprobar
| Concepto | Saldo o ajuste |
|---|---|
| Saldo final del extracto | 4.430 € |
| Saldo del registro interno antes de revisar | 4.450 € |
| Comisión identificada en el extracto y pendiente en el registro | −20 € |
| Registro interno tras el ajuste documentado | 4.450 − 20 = 4.430 € |
| Diferencia final del ejemplo | 0 € |
En este caso no hay otras partidas pendientes. La comisión de 20 € tiene una línea identificable en el extracto y se conserva su justificante. Tras revisarla y registrarla con el criterio contable correspondiente, ambos saldos coinciden. La diferencia cero es una comprobación final; no es la prueba única de que cada movimiento esté bien clasificado.
Supón ahora que dos errores de 50 € se compensan entre sí. Los saldos pueden coincidir y, aun así, haber un cobro asignado al cliente equivocado y un pago mal registrado. Por eso conviene revisar correspondencias, referencias y documentos, además de la suma. Un saldo bonito no sustituye al detalle.
Una secuencia de trabajo para no perseguir diferencias
- Descarga el extracto completo y conserva una copia sin modificar. Anota cuenta, moneda, periodo y fecha de obtención.
- Comprueba que el saldo inicial coincide con el cierre ya conciliado. Si el punto de partida falla, resuélvelo antes de revisar el mes nuevo.
- Cruza movimientos por referencia, importe, sentido y fecha. Marca cada relación con un identificador.
- Separa las líneas sin pareja y busca el justificante, la factura o la liquidación que falta.
- Clasifica cada diferencia: desfase temporal, comisión omitida, duplicado o error por investigar.
- Revisa y documenta las correcciones; vuelve a calcular y guarda las partidas pendientes con responsable y próxima revisión.
La frecuencia depende de tu volumen y de cómo trabajes; no hace falta esperar al cierre anual para descubrir una incidencia. Una cuenta con movimientos frecuentes necesita una rutina que permita localizar el documento mientras todavía se recuerda la operación. Empieza por una cuenta y un periodo cerrado, sin mezclar todas las sociedades ni todos los bancos en la misma pestaña.
Los cobros del TPV no siempre llegan uno a uno
Si el extracto muestra un ingreso de 970 € y las ventas cobradas sumaban 1.000 €, no supongas automáticamente una comisión de 30 €. Solicita la liquidación: puede incorporar ajustes, devoluciones o un corte de fechas diferente. Conserva la relación entre la remesa del proveedor y las operaciones que incluye.
Un libro de caja ayuda a registrar movimientos, pero caja física y banco deben poder revisarse por separado. Para el trabajo comercial, el ticket medio se calcula con operaciones definidas; no con una remesa bancaria que puede agrupar días y descontar ajustes.
Una hoja útil necesita columnas, no datos de más
Puedes comenzar con fecha, referencia, concepto breve, cargo, abono, documento asociado, estado y observación. Añade el identificador del movimiento bancario si tu exportación lo ofrece. No uses solo el importe como clave: es habitual que haya operaciones distintas con la misma cantidad.
Trabaja sobre una copia, limita el acceso y evita enviar extractos completos a herramientas que no estén aprobadas para esos datos. Si vas a automatizar cobros y facturas, conserva una cola de excepciones y revisión humana. Emparejar automáticamente dos importes iguales no acredita que correspondan a la misma operación.
Qué revisar antes de dar el periodo por cerrado
- Cada diferencia tiene explicación y soporte, o queda pendiente de forma visible.
- Los duplicados se investigan antes de borrar o modificar el original.
- Los desfases entre fechas se siguen en el periodo siguiente sin registrarlos dos veces.
- No se ha cambiado una venta para hacerla encajar con el saldo del banco.
- La persona que valida puede reconstruir el cálculo y localizar los documentos.
La conciliación mejora la base de tu previsión de caja, pero una cosa es confirmar movimientos ya ocurridos y otra prever los que vendrán. Para comparar resultados, el margen comercial usa ingresos y costes con una definición propia; no se obtiene restando el saldo inicial al final del banco. Y el inventario ABC organiza referencias, no pagos: mantener esas medidas separadas evita sacar conclusiones equivocadas.
Preguntas frecuentes
¿Qué es una conciliación bancaria?
Es la revisión de la correspondencia entre el extracto de una cuenta y su registro interno en una fecha de corte, explicando y siguiendo las diferencias detectadas.
¿Que el saldo coincida significa que todo está correcto?
No. Dos errores pueden compensarse y dejar una diferencia de cero. Revisa también documentos, referencias, duplicados y asignación de cada movimiento.
¿Debo modificar el saldo para que cuadre con el banco?
No sin identificar la causa. Documenta si hay un desfase, una comisión o un error, y valida la corrección que corresponda conservando el soporte.
Fuentes y fecha de revisión
Revisado el 29 de octubre de 2026. Microsoft Learn respalda el proceso de correspondencia y el tratamiento de diferencias en una conciliación. El caso de 20 €, la propuesta de hoja y la secuencia de trabajo son elaboración propia. No se indica una cuenta contable ni un tratamiento fiscal sin conocer los documentos y la situación de la empresa.