Un inventario ABC sirve para decidir qué referencias merecen más atención. Elige una medida, ordena los artículos de mayor a menor y agrúpalos según su aportación acumulada. En esta guía usaremos el valor anual de consumo: unidades consumidas o vendidas durante el año multiplicadas por un coste unitario comparable.
No es una lista de productos «buenos» y «malos». Una referencia de poco valor puede ser imprescindible para prestar un servicio. La clasificación ordena una revisión económica; después tendrás que añadir criticidad, plazo de entrega y posibilidad de sustitución. Lo veremos con cuatro referencias inventadas para que el cálculo se pueda comprobar a mano.
Primero decide qué quieres ordenar
Puedes clasificar por facturación, margen, valor almacenado o valor de consumo, pero obtendrás listas diferentes. La documentación de SAP sobre análisis y recuento cíclico relaciona el valor de consumo con las cantidades y su precio de valoración. Aquí fijamos esa base para no mezclar euros vendidos a cliente con unidades compradas.
Valor de consumo del periodo = unidades consumidas × coste unitario de referencia. Si el coste cambia mucho, utiliza la valoración coherente de tu registro en lugar de multiplicar todo por el último precio sin explicarlo. Conserva el periodo y el criterio: una lista de doce meses no se compara directamente con otra de un mes de campaña.
Ejemplo ABC con números que suman
| Referencia | Unidades × coste | Valor anual | Acumulado | Clase del ejemplo |
|---|---|---|---|---|
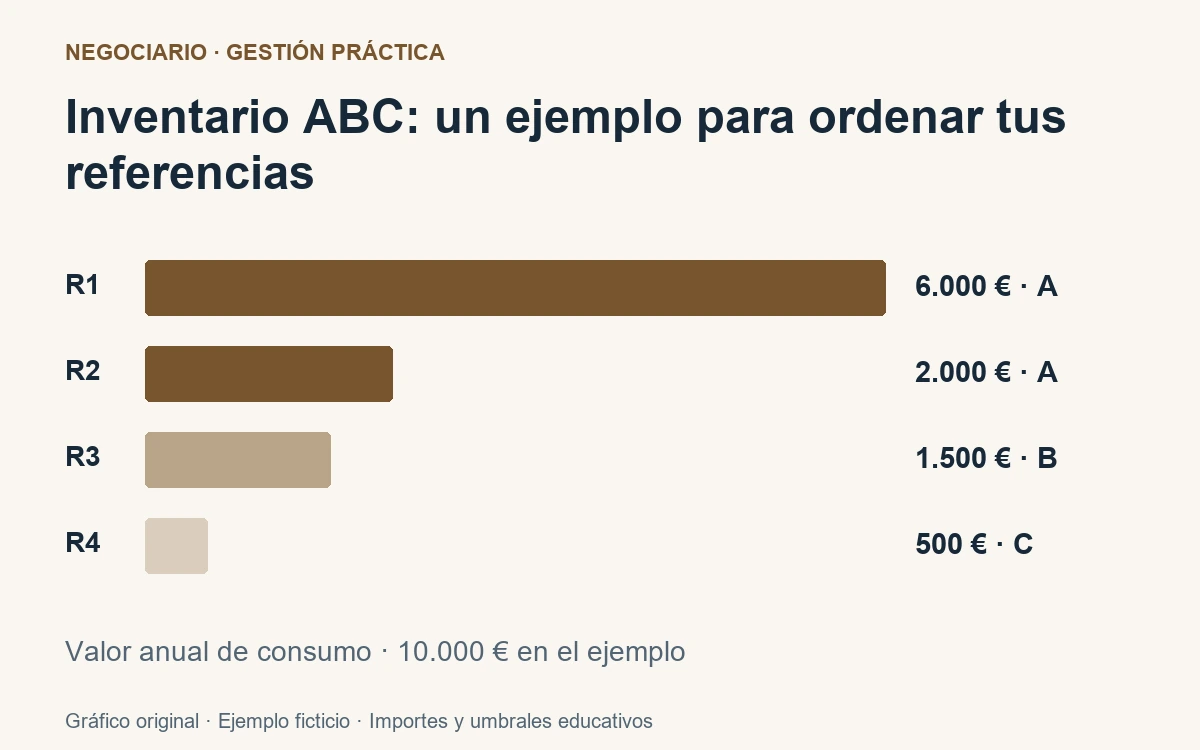
| R1 | 30 × 200 € | 6.000 € | 60 % | A |
| R2 | 100 × 20 € | 2.000 € | 80 % | A |
| R3 | 150 × 10 € | 1.500 € | 95 % | B |
| R4 | 100 × 5 € | 500 € | 100 % | C |
El total es 10.000 €. R1 aporta 6.000 / 10.000 = 60 %; R2 añade el 20 %, por lo que el acumulado llega al 80 %. R3 lleva el conjunto al 95 % y R4 completa el 100 %. Para este ejercicio llamamos A a las filas hasta el 80 % incluido, B a las que superan el 80 % y llegan al 95 %, y C al resto.
Los cortes son una regla elegida para el caso, no una ley del inventario. En cuatro artículos, dos referencias A son el 50 % del catálogo: no fuerces que sean el 20 % para que encaje con una regla memorizada. El interés está en descubrir concentración, no en reproducir una proporción predeterminada.
Cómo montarlo en una hoja sin equivocarte al ordenar
- Una fila por referencia y almacén si necesitas decisiones distintas por ubicación. Evita nombres repetidos con códigos diferentes sin revisarlos.
- Añade unidades del periodo, coste comparable y valor calculado. Separa devoluciones y ajustes con el criterio de tu registro.
- Ordena toda la tabla por valor descendente. Ordenar una sola columna rompe la relación entre códigos y cifras.
- Divide cada valor entre el total para obtener la aportación individual.
- Suma los porcentajes de arriba abajo para obtener el acumulado. Comprueba que termina en el 100 %, admitiendo el redondeo mostrado.
- Aplica y documenta la regla de clases, guarda la fecha del corte y revisa las referencias cercanas a una frontera.
Si el total es cero, no hay una distribución porcentual calculable con esa medida. Puede faltar historial o puede no haber consumo; marca el motivo. Las referencias nuevas tampoco merecen una decisión definitiva solo por no aparecer en una exportación histórica. La hoja de control de stock aporta una base, pero tendrás que validar el registro.
Qué cambia después de poner las letras
En el caso propuesto, empezaríamos revisando R1 y R2 con quien compra: saldos, previsiones y proveedor. R3 tendría una revisión periódica ajustada a su comportamiento. Para R4 buscaríamos un control sencillo que no consuma más trabajo del que aporta. Esta es una pauta de prueba, no una frecuencia obligatoria de recuento.
Mecalux describe el método ABC como apoyo a la organización del almacén. Para una tienda o un taller pequeño, la utilidad inmediata puede ser más modesta: saber qué cinco referencias comentar primero en una reunión de compras. No necesitas cambiar toda la disposición física solo porque una hoja haya asignado letras.
La referencia C que no puedes dejar de tener
Imagina que R4 es un pequeño componente sin el que no se puede terminar una reparación. Sigue en C por valor de consumo, pero añade una marca de criticidad y revisa su reserva. La clasificación económica no recoge por sí sola el coste de parar el servicio. Tampoco confíes en que una referencia A tenga automáticamente la mayor rotación de existencias: valor y velocidad son medidas distintas.
Al decidir compras, cruza cada clase con el punto de pedido y la fecha de la próxima entrega. Para lo que ya no se mueve, abre una revisión de stock inmovilizado antes de convertir todo el grupo C en una liquidación. Puede haber referencias con motivo para quedarse y otras que sí conviene retirar.
Una revisión que deje rastro
- Guarda el fichero de origen, la medida elegida y los cortes utilizados.
- Anota las excepciones manuales y su razón: criticidad, novedad o estacionalidad.
- Comprueba una muestra de referencias contra movimientos reales.
- Repite el análisis cuando cambie el catálogo o la temporada, usando un periodo comparable.
Preguntas frecuentes
¿El método ABC obliga a que el 20 % de artículos sea A?
No. Las clases dependen de los datos y de la regla de corte elegida. En el ejemplo, dos de cuatro referencias son A porque suman el 80 % del valor de consumo.
¿Debo clasificar por ventas o por consumo?
Depende de la decisión. Esta guía usa unidades consumidas por un coste comparable. Clasificar por facturación o por margen responde a otra pregunta y produce una lista diferente.
¿Hay que eliminar los artículos C?
No. C solo expresa baja aportación según la medida elegida. Comprueba criticidad, sustitutos, estacionalidad y necesidad de servicio antes de decidir retirarlos.
Fuentes y fecha de revisión
Revisado el 29 de octubre de 2026. SAP respalda la construcción por valor de consumo y Mecalux el uso de la clasificación en la gestión del almacén. Tabla, umbrales, códigos y propuesta de trabajo son propios y ficticios. No se presenta una distribución 80/20 como resultado observado en negocios locales.