La rotación de existencias indica cuántas veces se renueva, de forma equivalente, el inventario medio durante un periodo. En un cálculo económico comparable, divide el coste de la mercancía vendida entre las existencias medias valoradas también a coste. Si mezclas ventas a precio de cliente con stock a coste, el resultado se infla.
Sirve para localizar dinero que se mueve despacio y para revisar compras. No mide por sí sola el beneficio, el cobro de los clientes ni la calidad del servicio. Vamos a calcularla con un caso ficticio de una tienda pequeña y a ver qué decisiones sí permite tomar.
Fórmula y datos que necesitas
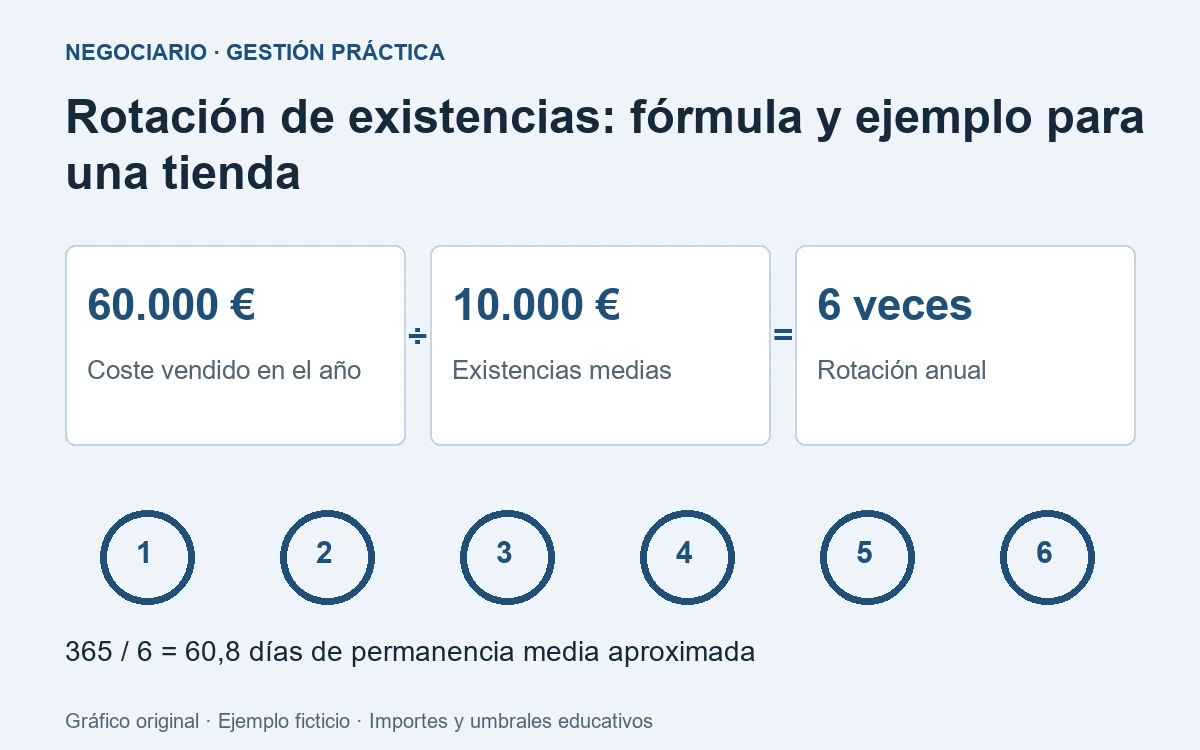
Rotación = coste de mercancía vendida en el periodo / existencias medias a coste. Mecalux explica esta base a coste para que numerador y denominador sean comparables. El resultado se expresa en veces durante el periodo elegido; no lleva euros ni es un porcentaje.
Una aproximación sencilla a las existencias medias es sumar el valor inicial y el final y dividir entre dos. Si la actividad tiene picos fuertes, usa cortes más frecuentes con un criterio constante. El promedio entre dos fotos puede ocultar una compra grande a mitad del mes o un almacén casi vacío al cierre.
| Dato | Importe o resultado |
|---|---|
| Existencias al comenzar el año | 8.000 € a coste |
| Existencias al terminar el año | 12.000 € a coste |
| Existencias medias aproximadas | (8.000 + 12.000) / 2 = 10.000 € |
| Coste de mercancía vendida del año | 60.000 € |
| Rotación anual | 60.000 / 10.000 = 6 veces |
| Permanencia media aproximada | 365 / 6 = 60,8 días |
Las seis vueltas son una equivalencia del conjunto: no significa que todas las referencias se hayan vendido seis veces. Puedes tener una familia muy rápida y otra casi parada. Tampoco son seis compras al proveedor; las compras pueden agruparse o fraccionarse de otra manera.
De dónde sale el coste vendido
No uses el total de compras del año como sustituto automático. Parte de lo comprado puede seguir en la estantería. En un caso comercial simplificado, sin otras incidencias, puedes comprobar el coste vendido con existencias iniciales más compras netas y menos existencias finales, manteniendo la misma valoración. Para tu cierre real, concilia también los ajustes que correspondan.
Por ejemplo, con los 8.000 € iniciales, compras netas de 64.000 € y cierre de 12.000 €, el cálculo simplificado es 8.000 + 64.000 − 12.000 = 60.000 €. Si introduces una merma en el recuento, documenta su tratamiento antes de repetir la comparación. Cambiar el valor del almacén sin explicar el motivo rompe la serie.
Si todavía no tienes entradas y salidas fiables, empieza por el registro de control de stock. Una fórmula impecable sobre un inventario desactualizado solo produce un número con apariencia de precisión.
Qué significa dividir los días entre la rotación
En nuestro ejemplo anual utilizamos 365 días; por eso obtenemos 60,8. Si analizas un trimestre de 90 días y su rotación es 1,5, la operación es 90 / 1,5 = 60 días. Anota la convención temporal. No dividas 365 entre una rotación mensual y llames días al resultado.
Este promedio describe el periodo analizado, no la cobertura disponible hoy. Para saber cuánto te puede durar el stock actual necesitas unidades disponibles y demanda prevista desde este momento. La fórmula del punto de pedido responde a cuándo revisar una reposición, que es otra decisión.
Una rotación alta también puede avisar de un problema
Imagina que la rotación sube porque has reducido mucho las compras. Si aumentan los pedidos que no puedes servir, la cifra mejora mientras la experiencia del cliente empeora. Mira junto al indicador las roturas de stock, los plazos de entrega y los pedidos pendientes. No existe una cifra ideal que sirva igual para recambios críticos, alimentación fresca y muebles.
En el extremo contrario, una rotación baja exige abrir el detalle. Puede haber una referencia de temporada, un repuesto necesario o mercancía que ya no tiene salida. La guía de mercancía parada ayuda a separar esos casos antes de lanzar descuentos por todo el catálogo.
Cómo revisar el resultado sin perder una mañana
- Compara la misma familia y el mismo periodo; una campaña estacional necesita contexto.
- Busca referencias con saldo alto y pocas salidas, sin confundir una devolución con una venta nueva.
- Cruza la lista con el margen: vender deprisa con una diferencia muy pequeña también merece revisión.
- Comprueba cambios de coste o de valoración que puedan explicar parte del movimiento.
- Guarda la exportación y el criterio usado para poder reproducir el cálculo.
Si el catálogo es amplio, el análisis ABC de inventario permite ordenar qué referencias revisar primero. Puedes empezar con un conjunto pequeño, contrastar las diferencias con quien compra y repetir el corte más adelante. El objetivo es que de la revisión salga una decisión: reducir un lote, ajustar una reposición o investigar una referencia; no llenar un panel de ratios.
Preguntas frecuentes
¿La rotación se calcula con ventas o con coste de ventas?
En el modelo económico de esta guía, con el coste de la mercancía vendida y las existencias medias valoradas a coste. Mezclar ventas a precio de cliente y stock a coste distorsiona la comparación.
¿Qué pasa si las existencias medias son cero?
No se puede calcular este cociente con denominador cero. Revisa el inventario y el periodo, y muestra que no hay una base calculable en lugar de inventar una rotación infinita.
¿Una rotación alta siempre es buena?
No. Puede coexistir con falta de producto y pedidos no atendidos. Revisa roturas, margen y plazo de suministro antes de interpretar la mejora.
Fuentes y fecha de revisión
Revisado el 29 de octubre de 2026. Mecalux respalda la definición y la relación entre coste vendido y stock medio. El ejemplo, las comprobaciones y la pauta de revisión son propios y ficticios. La documentación de SAP sobre grado de rotación muestra además un cálculo por cantidades: conviene leer la definición de cada informe antes de compararlo con una razón económica.